En resumen: No: según SUNAT, la venta de concreto premezclado no está en los anexos del SPOT, y el bombeo que presta el mismo vendedor a propósito de esa venta tampoco (Informe 040-2013-SUNAT). Si contratas el bombeo a una empresa distinta, SUNAT lo trata como contrato de construcción: hoy 4 % en operaciones mayores a S/ 700.
Verificado el 26 de octubre de 2026 en el portal de orientación de SUNAT y en sus informes oficiales. Esta guía resume lo que dicen esas fuentes para las compras típicas de una obra de concreto. No reemplaza la revisión de tu contador, que debe mirar cada contrato y cada factura.
Qué es la detracción y a quién le toca depositar
La detracción es el Sistema de Pago de Obligaciones Tributarias (SPOT): quien compra ciertos bienes o contrata ciertos servicios deposita un porcentaje del precio en la cuenta de detracciones del proveedor, en lugar de pagarle el total. La lista de lo que está afecto figura en los anexos de la Resolución de Superintendencia N.º 183-2004/SUNAT: los Anexos 1 y 2 son bienes y el Anexo 3 reúne servicios y contratos de construcción.
En los servicios del Anexo 3 deposita el usuario del servicio. El proveedor solo deposita si cobró el total sin que se haya acreditado el depósito. El sistema no se aplica cuando el importe de la operación es igual o menor a S/ 700, y ese importe se calcula con el total del comprobante, incluidos los tributos.
¿La venta de concreto premezclado tiene detracción?
No. La venta de concreto premezclado no está sujeta al SPOT porque ese bien no figura en los Anexos 1 y 2 de la Resolución 183-2004/SUNAT. SUNAT lo dice de forma expresa en sus Informes N.º 098-2011-SUNAT/2B0000 y N.º 040-2013-SUNAT/4B0000, y la lista vigente de bienes que revisamos en su portal tampoco incluye el concreto ni el cemento.
Ojo con los materiales sueltos: la arena y la piedra sí están en el Anexo 2, con 10 %, cuando la operación supera S/ 700. Si para una parte de la obra compras agregados por separado, esa factura puede llevar detracción aunque la del concreto no.
¿El bombeo de concreto tiene detracción?
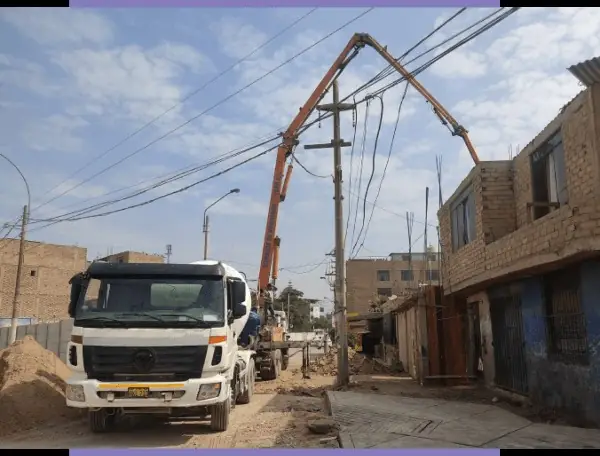
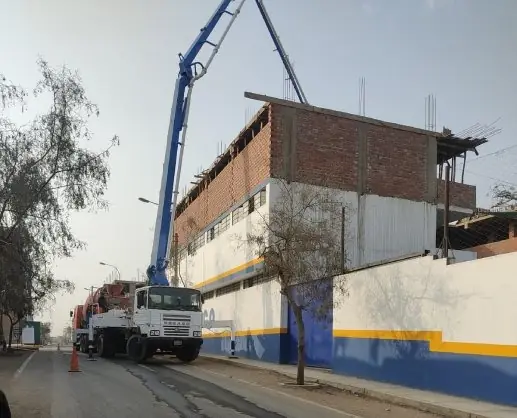
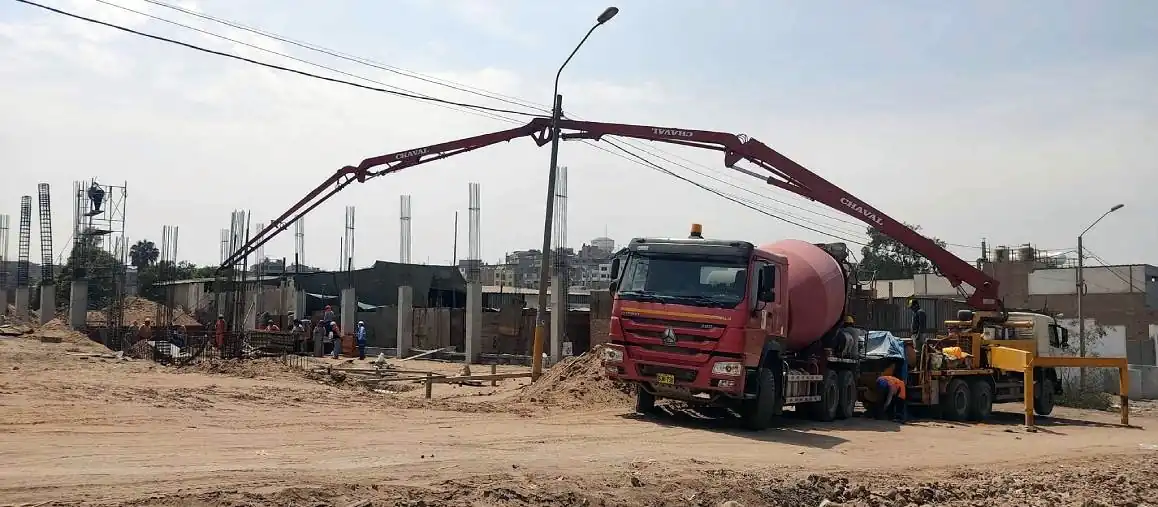
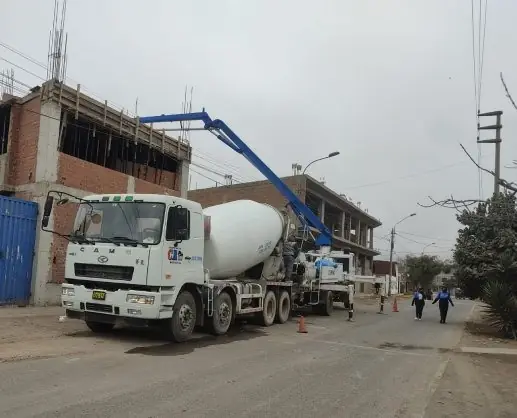
Depende de quién bombea. Si el bombeo lo presta la misma empresa que fabrica y vende el concreto, a propósito de esa venta, no hay detracción. El Informe N.º 040-2013-SUNAT/4B0000 concluye que «la venta y el bombeo de concreto premezclado, prestado por el vendedor al comprador a propósito de dicha venta, no se encuentran sujetos al SPOT», porque el bombeo es un servicio complementario que forma parte de la venta.
Si contratas el bombeo a una empresa distinta de la que fabrica o vende el concreto, el caso cambia. El Informe N.º 098-2011-SUNAT/2B0000 concluyó que esa actividad se clasifica como «otras actividades especializadas de construcción» y queda en el numeral 9 del Anexo 3, como contrato de construcción. En 2011 esa tasa era 5 %; desde el 1 de noviembre de 2013 los contratos de construcción tienen 4 % (Resolución N.º 265-2013/SUNAT), y ese es el porcentaje que hoy muestra SUNAT para el numeral 9. Si lo que firmas es solo el alquiler de la bomba con su operador, revisa la excepción que explicamos más abajo.
El mismo informe de 2011 añade que, si la venta y el bombeo del fabricante son dos operaciones independientes y ninguna está sujeta al SPOT, pueden ir en una sola factura.
¿Y el alquiler de mixer, de bomba o de planta?
Para estos casos no encontramos un informe de SUNAT dedicado al concreto, y la respuesta depende de cómo esté redactado el contrato. Estas son las reglas del Anexo 3 y del régimen de transporte que entran en juego:
- Arrendamiento de bienes (numeral 2, 10 %). Incluye el alquiler de bienes muebles, también con operario, siempre que no califique como contrato de construcción. No incluye el arrendamiento financiero.
- Contratos de construcción (numeral 9, 4 %). Excluye de forma expresa los contratos que consisten solo en el arrendamiento de equipo de construcción dotado de operario.
- Fabricación de bienes por encargo (numeral 7, 10 %). Se da cuando el usuario entrega todo o parte de las materias primas y el prestador se encarga del proceso de fabricación.
- Transporte de bienes por vía terrestre. Tiene su propio régimen (Resolución N.º 073-2006/SUNAT): 4 % cuando el importe o el valor referencial supera S/ 400. SUNAT ha distinguido este servicio del alquiler de un vehículo con chofer en sus Informes N.º 097-2006 y N.º 141-2006.
Un alquiler de mixer con chofer para llevar concreto de tu planta a tu obra podría leerse como arrendamiento o como transporte de bienes, según lo pactado. Si alquilas una planta y tú entregas el cemento y los agregados para que el proveedor fabrique el concreto, puede encajar en fabricación por encargo. En estos casos, define el tratamiento con tu contador antes de emitir o pagar la factura.
Tabla resumen: qué tiene detracción en una obra de concreto
| Operación | ¿Sujeta al SPOT? | Porcentaje | Sustento |
|---|---|---|---|
| Venta de concreto premezclado | No | — | No figura en los Anexos 1 y 2 (Informes 098-2011 y 040-2013) |
| Venta de concreto más bombeo del mismo vendedor | No | — | Informe 040-2013-SUNAT/4B0000 |
| Bombeo contratado a un tercero que no fabrica ni vende el concreto | Sí, como contrato de construcción | 4 % | Informe 098-2011 y Anexo 3, numeral 9 (tasa vigente desde el 1-11-2013) |
| Compra de arena y piedra | Sí | 10 % | Anexo 2 |
| Alquiler de mixer o de bomba | Depende del contrato | 10 % si es arrendamiento; 4 % si es transporte de bienes | Anexo 3, numeral 2, y R. S. 073-2006/SUNAT; confírmalo con tu contador |
| Planta en obra con materiales que entrega el cliente | Posible | 10 % si es fabricación por encargo | Anexo 3, numeral 7; confírmalo con tu contador |
Montos mínimos: más de S/ 700 en los Anexos 2 y 3, y más de S/ 400 en el transporte de bienes. Porcentajes revisados en el portal de SUNAT el 26 de octubre de 2026.
Cómo evitar problemas con la factura
La mayoría de los problemas con la detracción en obra vienen de facturas mal separadas o de no saber quién presta cada servicio. Sigue estos pasos:
- Pregunta si el proveedor fabrica el concreto o solo lo revende, y si el bombeo lo presta él mismo o lo subcontrata.
- Pide que la cotización y la factura detallen por separado el concreto (en m³) y el servicio de bombeo.
- Si contratas una bomba a otra empresa, esa factura va aparte: según la Resolución 183-2004/SUNAT, un comprobante por una operación sujeta al SPOT no puede incluir operaciones distintas.
- Guarda la cotización y el contrato. En los casos dudosos, SUNAT analiza si hay una sola prestación o dos operaciones independientes a partir de los términos que pactaron las partes.
- Revisa el porcentaje el mismo mes del pago. SUNAT modifica los anexos por resolución: los cambios más recientes fueron la tasa de 12 % para varios servicios desde el 1 de abril de 2018 y un numeral nuevo para el beneficio de minerales desde el 1 de abril de 2025.
Cegrup Max vende concreto premezclado y coordina el bombeo de concreto; pide que la cotización indique quién presta cada servicio para que tu contador defina si hay detracción. Si todavía estás armando el pedido, revisa cómo pedir concreto premezclado.